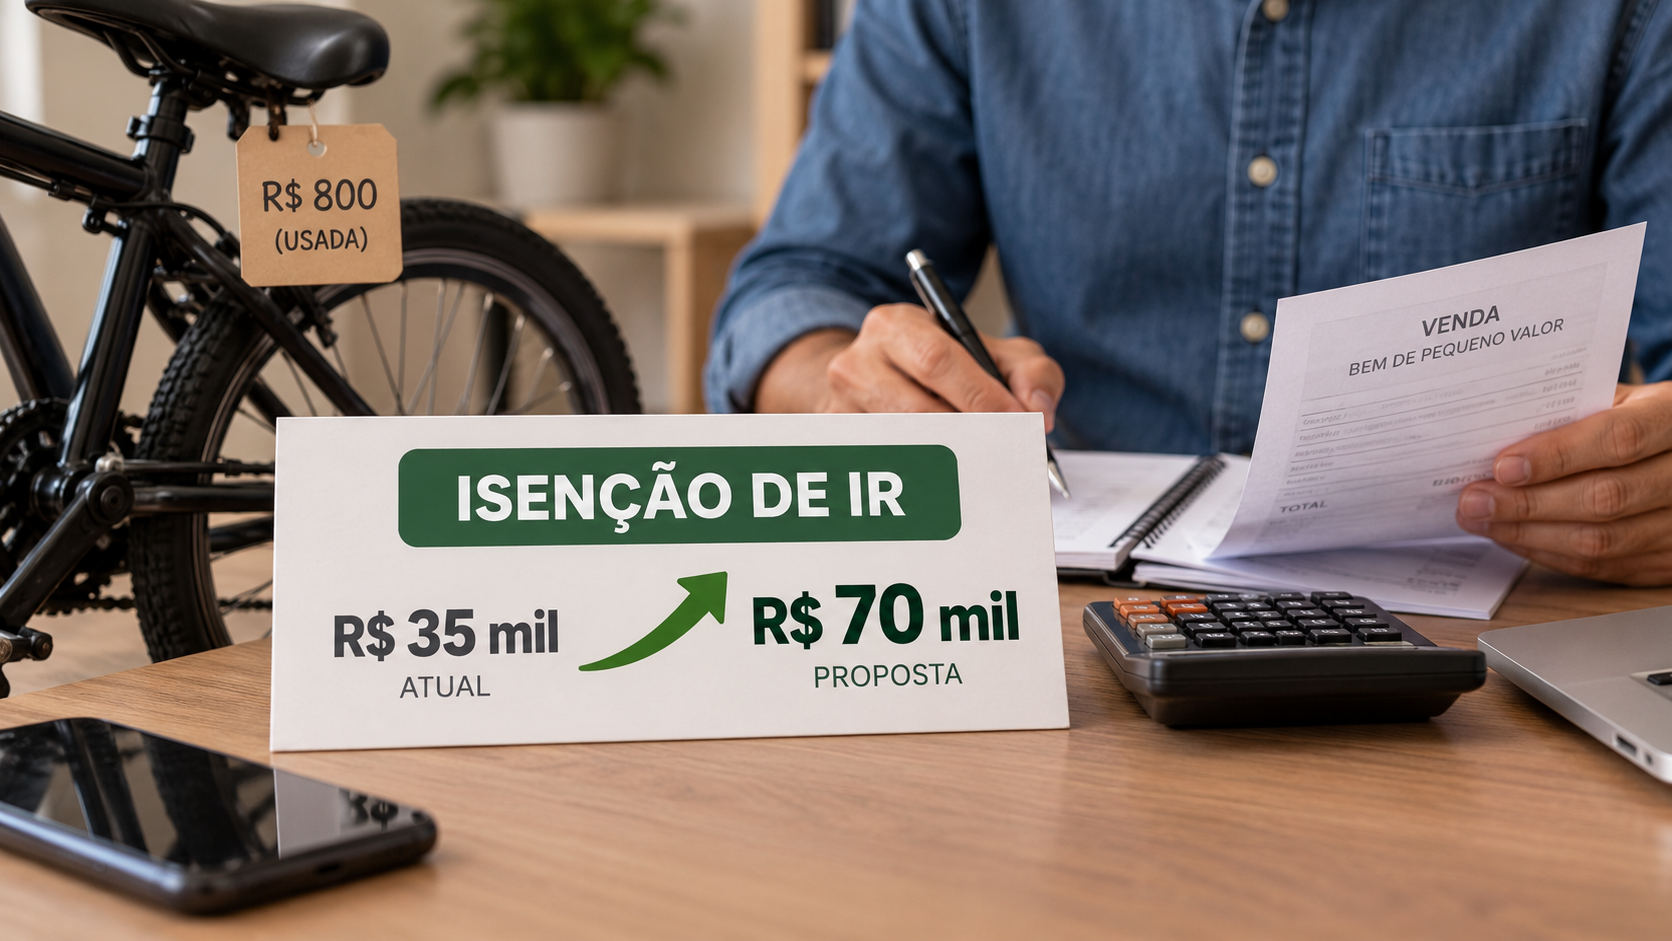
O limite usado para definir a isenção do Imposto de Renda na venda de bens de pequeno valor pode ser alterado. Uma proposta em análise na Câmara dos Deputados prevê a elevação do valor de R$ 35 mil para R$ 70 mil.
A mudança atingiria a referência aplicada às operações de venda de bens que podem ficar fora da cobrança do imposto. O texto ainda está em tramitação e, portanto, não modifica a regra atualmente vigente.
Valor de referência pode ser dobrado
Pela proposta, o limite de R$ 35 mil seria substituído por uma faixa de até R$ 70 mil. A medida alcançaria as vendas enquadradas como operações de pequeno valor, categoria que possui tratamento específico na apuração do Imposto de Renda.
Na prática, o valor da operação é o elemento central para verificar se a venda pode ser abrangida pela isenção prevista na legislação. O projeto pretende atualizar esse parâmetro, ampliando a margem atualmente considerada para esse tipo de transação.
A alteração não significa que toda venda de bem até R$ 70 mil passaria automaticamente a ser isenta em qualquer situação. O alcance da regra depende do texto em tramitação e das condições previstas para a aplicação da isenção.
Como funciona a regra em discussão
O Imposto de Renda pode incidir sobre o ganho obtido na venda de um bem. Esse ganho corresponde, em termos gerais, à diferença entre o valor pelo qual o bem foi adquirido e o preço de venda, quando há resultado positivo na operação.
Para as vendas de pequeno valor, a legislação utiliza um limite específico como referência. Atualmente, esse corte é de R$ 35 mil. O projeto analisado pelos deputados propõe que o teto passe a R$ 70 mil.
O debate, portanto, está concentrado no valor que separa as operações abrangidas pela faixa de pequeno valor das demais vendas sujeitas às regras de apuração do imposto. A proposta não trata apenas de uma mudança nominal: ela altera o parâmetro que orienta a análise da operação pelo contribuinte.
O que pode mudar para o contribuinte
Se a proposta for aprovada e entrar em vigor, pessoas que venderem bens dentro do novo limite poderão contar com uma margem maior para o enquadramento na regra de isenção. O efeito dependerá do valor da venda e das demais condições estabelecidas pela legislação.
Com o limite de R$ 35 mil, operações acima desse valor não se enquadram na faixa atualmente definida para vendas de pequeno valor. Com a elevação para R$ 70 mil, o texto ampliaria o intervalo de operações que poderiam ser analisadas sob essa referência.
A mudança também poderia afetar a forma como o contribuinte avalia a necessidade de apurar eventual ganho de capital e de informar a operação na declaração do Imposto de Renda. Essa aplicação, contudo, dependerá da aprovação do projeto e da redação final da norma.
Proposta ainda não virou regra
O texto está em análise na Câmara dos Deputados. Até que a tramitação seja concluída e a medida eventualmente seja aprovada, sancionada e produza efeitos, permanece válido o limite de R$ 35 mil mencionado na legislação atual.
A apresentação ou análise de um projeto não produz, por si só, mudança imediata nas obrigações dos contribuintes. O texto ainda pode passar por etapas de discussão, alterações e votação antes de uma decisão definitiva.
Também será necessário observar, caso a proposta avance, a data de início da nova regra e a forma como ela será aplicada às vendas realizadas em diferentes períodos. Esses aspectos dependem do andamento legislativo e do conteúdo final aprovado.
Impacto sobre vendas ocasionais
O foco da proposta está nas vendas de bens de pequeno valor, especialmente nas operações ocasionais realizadas por pessoas físicas. A alteração sugerida busca ampliar o limite usado para identificar esse tipo de transação no âmbito do Imposto de Renda.
O texto não deve ser confundido com uma autorização geral para deixar de declarar qualquer venda de bem. A necessidade de informar uma operação e a eventual incidência do imposto dependem das regras aplicáveis ao caso concreto, do tipo de bem e do resultado obtido na venda.
Por isso, o novo valor previsto no projeto funcionaria como uma referência para a análise da isenção, caso seja aprovado. A simples elevação do limite não elimina a necessidade de verificar as demais exigências da declaração e da apuração do imposto.
Próximos passos
Enquanto a proposta estiver em discussão, o limite de R$ 35 mil continua sendo o parâmetro informado para as vendas de bens de pequeno valor. A mudança para R$ 70 mil somente poderá ser considerada depois da conclusão do processo legislativo e da entrada em vigor de eventual nova regra.
O acompanhamento da tramitação será necessário para verificar se o texto será aprovado sem alterações, se receberá modificações ou se não avançará. Também será preciso observar eventuais regras de transição ou disposições sobre a aplicação do novo limite.
Até uma decisão definitiva, contribuintes que venderem bens devem seguir a legislação vigente e avaliar a operação de acordo com as regras atuais do Imposto de Renda. O projeto representa uma possibilidade de mudança no parâmetro de isenção, não uma alteração já efetivada.
Fonte: Agência Câmara de Notícias.