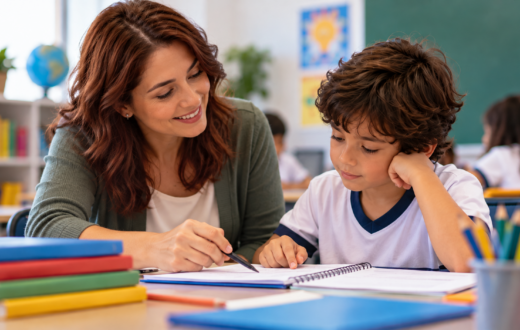
Um projeto em análise na Câmara dos Deputados prevê uma mudança na forma como despesas educacionais de pessoas autistas podem ser consideradas na declaração do Imposto de Renda. Pelo texto, esses gastos poderiam ser deduzidos integralmente, sem ficar submetidos ao limite geral aplicado às despesas com educação.
A proposta estabelece um tratamento específico para os custos relacionados à formação educacional de pessoas com transtorno do espectro autista. A medida alcançaria as despesas que hoje são informadas dentro das regras gerais de dedução do Imposto de Renda.
O que muda com a proposta
Atualmente, as despesas educacionais seguem um limite de dedução definido para a declaração do Imposto de Renda. O projeto pretende retirar os gastos com a educação de pessoas autistas dessa limitação.
Na prática, o valor considerado na declaração deixaria de estar condicionado ao teto geral destinado às despesas com instrução. A dedução passaria a acompanhar o total efetivamente gasto com a educação da pessoa autista, desde que a despesa esteja dentro das condições previstas na legislação tributária.
A mudança não alteraria apenas o valor que pode ser informado. O texto também criaria uma regra própria para esse grupo, separando as despesas educacionais de pessoas autistas do tratamento aplicado às demais despesas com ensino.
Justificativa está ligada ao custo da educação
A discussão parte da diferença entre o limite geral de dedução e os custos que podem estar envolvidos na educação de pessoas autistas. A proposta considera que essas despesas podem exigir atendimento e recursos específicos, o que faz com que o valor pago pelas famílias ultrapasse o teto utilizado na declaração.
Com a dedução integral, o contribuinte poderia informar o total da despesa educacional abrangida pelo projeto, em vez de limitar o lançamento ao valor máximo previsto para as deduções com instrução.
O texto, portanto, não trata de uma mudança geral na dedução de despesas escolares. A alteração é direcionada à educação de pessoas autistas e busca criar uma exceção à regra aplicável aos demais contribuintes.
Como a regra funciona hoje
As despesas com educação são declaradas no Imposto de Renda dentro de uma categoria que possui limite próprio. Mesmo quando o contribuinte tem um gasto superior a esse valor, a legislação não permite que toda a quantia seja abatida da base de cálculo do imposto.
É esse mecanismo que o projeto pretende modificar no caso das pessoas autistas. A proposta prevê que os gastos educacionais desse grupo sejam considerados integralmente, sem a aplicação do limite geral.
O objetivo da alteração é fazer com que a declaração reflita o custo total da educação informado pelo contribuinte, e não apenas a parcela que caberia na regra comum. O texto mantém, contudo, a necessidade de comprovação das despesas declaradas, conforme as exigências aplicáveis ao Imposto de Renda.
Proposta ainda depende da tramitação
A medida está em análise na Câmara dos Deputados e ainda não representa uma mudança vigente nas regras de declaração. Para que produza efeitos, o projeto precisa seguir o processo legislativo e ser aprovado conforme as etapas previstas.
Enquanto a proposta estiver em tramitação, continuam valendo as regras atuais do Imposto de Renda. A dedução integral dos gastos educacionais de pessoas autistas só poderá ser aplicada caso o texto avance e entre em vigor nos termos definidos pela legislação.
O andamento do projeto poderá incluir análise pelas comissões responsáveis e outras fases previstas para a apreciação de propostas na Câmara. O texto pode ser discutido durante a tramitação, com eventual alteração de conteúdo antes de uma decisão final.
Impacto na declaração das famílias
Se aprovada, a mudança poderá alterar a forma de planejamento da declaração para famílias que tenham despesas educacionais relacionadas a pessoas autistas. Em vez de considerar apenas o limite comum, o contribuinte passaria a lançar o valor integral previsto pela nova regra.
Esse procedimento não significaria o recebimento automático do valor gasto. A dedução reduz a parcela da renda sujeita à tributação, de acordo com as regras do Imposto de Renda. O resultado final dependeria da situação fiscal de cada contribuinte e dos demais dados informados na declaração.
Também seria necessário observar quais despesas poderiam ser enquadradas na regra específica. A proposta trata da educação de pessoas autistas, mas a aplicação prática dependeria da redação aprovada e das normas que disciplinassem o procedimento de declaração.
Regra teria alcance específico
O projeto não propõe a eliminação do limite de dedução educacional para todos os contribuintes. A mudança está concentrada nas despesas relacionadas à educação de pessoas autistas.
Essa distinção é central para entender o alcance da medida. O limite geral continuaria sendo aplicado às demais despesas educacionais, enquanto os gastos incluídos na regra destinada às pessoas autistas poderiam ser deduzidos integralmente.
O texto também não modifica, por si só, outras deduções previstas no Imposto de Renda. A proposta se restringe ao tratamento tributário dos gastos educacionais desse grupo.
Comprovação dos gastos
Como ocorre com as demais informações prestadas ao Fisco, as despesas lançadas na declaração precisam ser comprovadas pelo contribuinte. A documentação deve demonstrar o pagamento e a natureza do gasto informado.
Os detalhes sobre documentos, limites de aplicação, período de validade e forma de lançamento dependeriam da versão final da proposta e das normas editadas para sua execução, caso o projeto seja aprovado.
Até a conclusão da tramitação, a regra aplicável permanece a mesma para as declarações do Imposto de Renda. A possibilidade de deduzir integralmente despesas educacionais de pessoas autistas é, neste momento, o objeto de uma proposta em análise no Legislativo.
Fonte: Agência Câmara de Notícias.
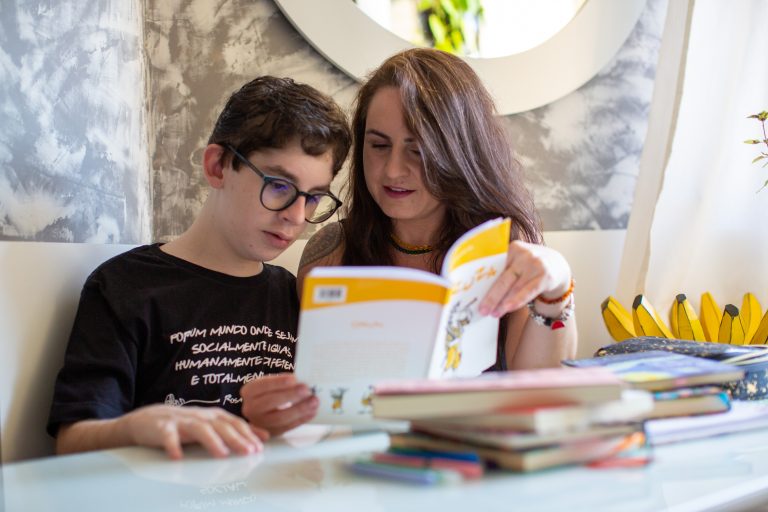
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.
Serviços e Utilidades
Dados automáticos e informações úteis para Itacoatiara.