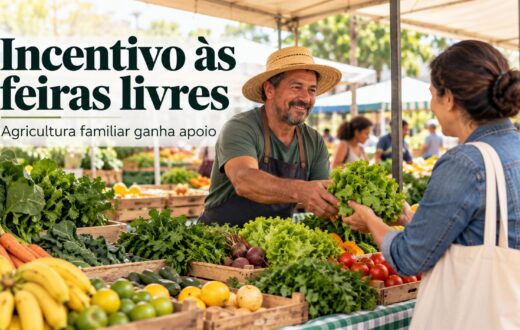
Um projeto em análise na Câmara dos Deputados prevê isenção do Imposto sobre Produtos Industrializados (IPI) para feirantes que comprarem veículos utilitários destinados ao trabalho. A proposta relaciona o benefício ao uso profissional do veículo, especialmente no transporte de mercadorias até os locais de comercialização.
O texto trata de uma possível mudança na regra tributária para uma atividade que depende do deslocamento de produtos, equipamentos e materiais usados nas feiras. A medida, porém, ainda está em tramitação e não produz efeitos imediatos para os trabalhadores.
O que está previsto
A proposta estabelece um tratamento específico no IPI para a aquisição de veículos utilitários por feirantes. O objetivo indicado no projeto é permitir que esses profissionais comprem um veículo de trabalho sem a incidência do imposto, desde que sejam observadas as condições previstas na matéria legislativa.
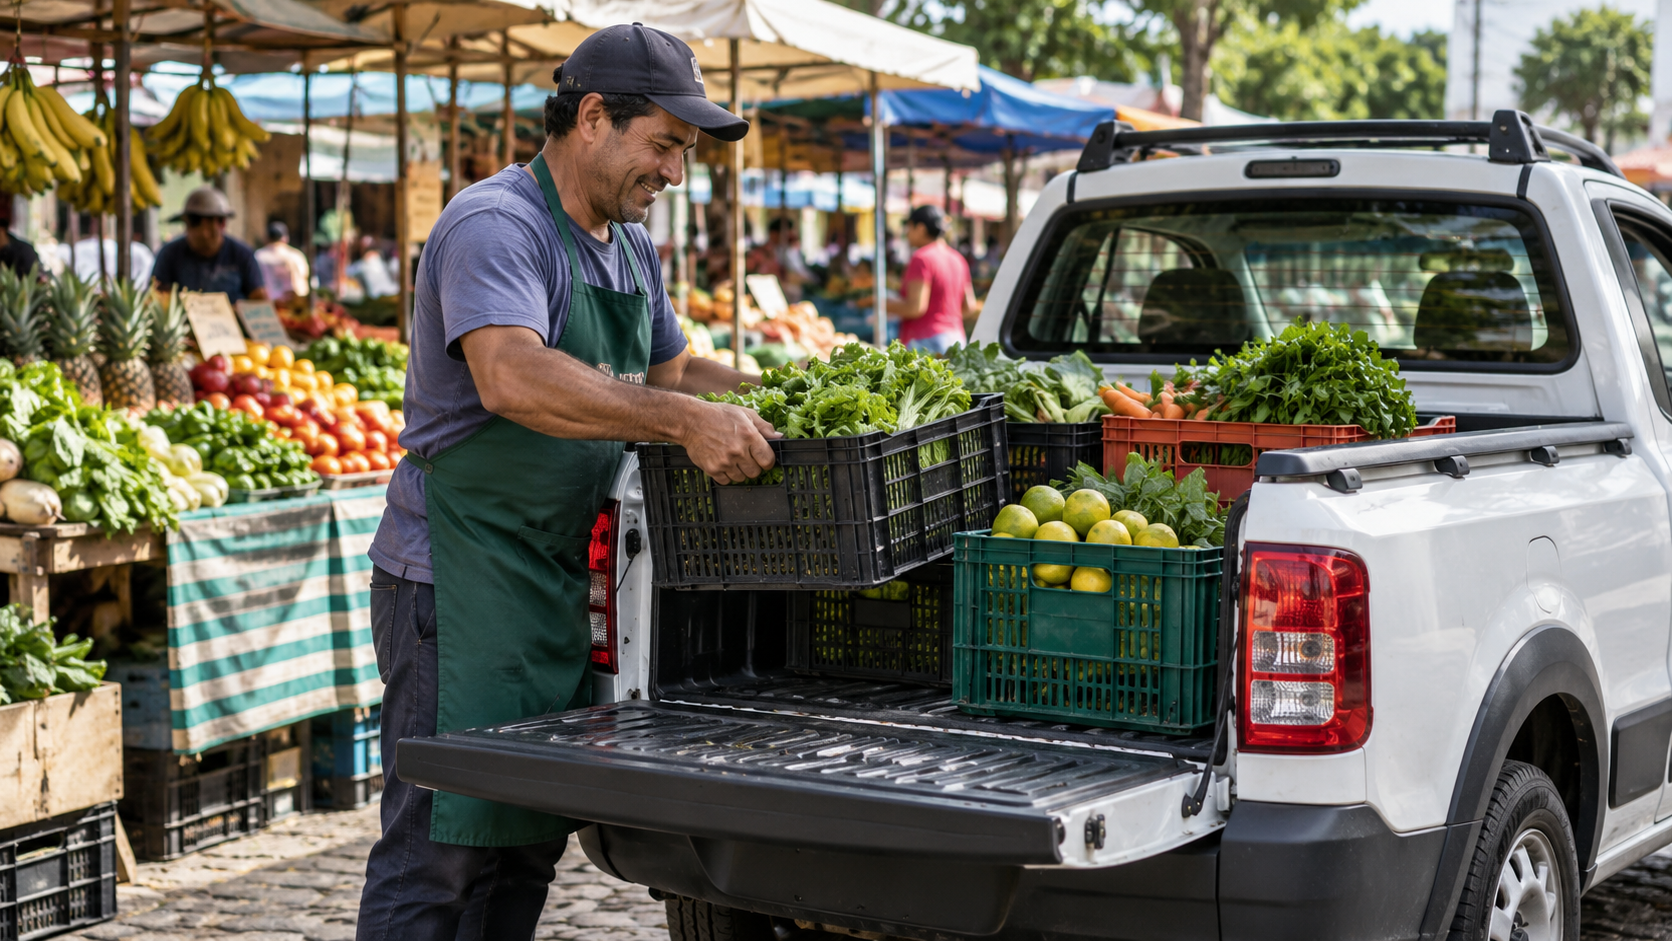
Na prática, a iniciativa considera a utilização do veículo como parte da rotina profissional. O automóvel pode ser empregado no deslocamento das mercadorias, no transporte dos produtos vendidos nas feiras e no apoio à montagem e à operação dos pontos de venda.
O benefício não se destina, portanto, a uma compra sem relação com a atividade exercida pelo feirante. A proposta está vinculada ao uso do veículo no trabalho realizado em feiras e à necessidade de transportar os itens comercializados nesses espaços.
Medida ainda depende de aprovação
A previsão de isenção não altera, por enquanto, o preço de veículos utilitários nem cria um benefício disponível para os feirantes. Para que a regra possa entrar em vigor, o projeto precisa avançar no processo legislativo, ser analisado pelas instâncias responsáveis e obter aprovação conforme as etapas previstas para propostas dessa natureza.
Também será necessário considerar a redação final que eventualmente for aprovada. O alcance da isenção, os tipos de veículos abrangidos e as condições para utilização do benefício dependerão do conteúdo definitivo da norma, caso o projeto seja convertido em regra válida.
Enquanto a tramitação não for concluída, permanece em vigor o regime atual do IPI aplicável à compra de veículos. A simples apresentação ou análise da proposta não autoriza a aquisição com imposto reduzido ou zerado.
Relação entre o veículo e a atividade profissional
O ponto central do projeto é aproximar a regra tributária da forma como os feirantes trabalham. A atividade envolve a compra, o transporte e a exposição de mercadorias em diferentes pontos de venda. Nesse processo, o veículo utilitário pode cumprir uma função operacional, servindo para levar os produtos e os materiais necessários ao funcionamento da banca.
O texto coloca essa rotina no centro da discussão sobre o IPI. Em vez de tratar o veículo apenas como um bem de consumo, a proposta o enquadra como instrumento associado ao exercício profissional do feirante.
Esse vínculo é relevante porque a isenção prevista não é apresentada como uma redução geral para qualquer comprador de veículo utilitário. O benefício está relacionado à condição de feirante e à destinação do automóvel para as tarefas ligadas ao trabalho em feiras.
Impacto pretendido sobre a compra
Ao prever a retirada do IPI, o projeto busca reduzir a carga tributária incidente sobre a compra do veículo. Como o imposto integra o preço final do produto, a isenção poderá diminuir o valor da aquisição caso a proposta seja aprovada e aplicada nos termos definidos pela legislação.
A medida também está ligada ao custo de transporte das mercadorias. Para quem precisa levar produtos até os pontos de venda, a compra de um utilitário representa uma decisão diretamente relacionada à logística da atividade. O texto considera esse uso profissional ao propor uma exceção no tratamento tributário.
O projeto, contudo, não estabelece por si só uma redução imediata para todos os feirantes. O eventual efeito financeiro dependerá da aprovação da matéria, das regras que forem definidas e do cumprimento das exigências aplicáveis aos beneficiários.
O que ainda precisa ser esclarecido pela tramitação
O andamento do projeto deverá definir como a isenção seria aplicada e quais procedimentos seriam necessários para o acesso ao benefício. A análise legislativa também poderá estabelecer com maior precisão as condições relacionadas ao veículo, ao comprador e à utilização profissional.
Esses detalhes são importantes porque a proposta trata de uma situação específica: a compra de um utilitário por quem exerce atividade de feirante. A aplicação da regra dependerá da forma como esses requisitos forem descritos no texto aprovado e regulamentados, se houver necessidade de regulamentação.
Até que o processo seja concluído, não há garantia de que a isenção será aprovada nem de que o texto permanecerá exatamente com a redação atualmente analisada. Alterações podem ocorrer durante a tramitação, antes de uma eventual decisão definitiva.
Próximos passos
O projeto seguirá o curso de análise previsto para matérias em tramitação na Câmara dos Deputados. A proposta poderá ser examinada pelas instâncias legislativas competentes e, conforme o caso, avançar para outras etapas do Congresso Nacional.
Somente depois da aprovação e da entrada em vigor de uma eventual lei será possível saber quando o benefício poderá ser utilizado. Até lá, os feirantes interessados na compra de veículos utilitários devem considerar as regras tributárias atualmente vigentes.
A proposta representa uma tentativa de criar uma regra específica para uma despesa ligada ao trabalho em feiras. Seu foco é o uso do veículo no transporte de mercadorias e no suporte à atividade profissional, mas a eventual concessão da isenção ainda depende da conclusão do processo legislativo.
Fonte: Agência Câmara de Notícias.